保证金制度的核心逻辑
期货保证金是交易者参与合约买卖时必须缴纳的履约担保资金,其本质是交易所为控制违约风险而设定的信用门槛。以国际期货市场为例,原油期货的初始保证金比例通常介于5%至15%之间,而黄金期货则因波动率不同有所差异。保证金制度的存在使得投资者能够以较小的资金撬动较大价值的合约,这种杠杆效应既放大了潜在收益,也成倍增加了亏损可能。
初始保证金与维持保证金的区别
初始保证金是开仓时所需的最低资金,而维持保证金则是在持仓过程中必须保有的最低余额。当账户净值低于维持水平时,交易所会发出追加通知,要求投资者在限定时间内补足资金,否则将面临强制平仓。实际交易中,价格剧烈波动往往导致保证金快速消耗,例如2026年初国际铜期货因供需失衡单日振幅超过4%,部分高杠杆账户被迫减仓。
杠杆倍数的双向影响
保证金比例直接决定了杠杆倍数:10%保证金对应10倍杠杆,5%对应20倍。高杠杆下,价格1%的变动就会导致账户权益10%的波动。这种非线性特征要求交易者精准评估持仓规模与资金承受能力。许多成熟投资者采用固定比例保证金使用率策略,例如将总资金的30%用于保证金占用,剩余作为缓冲。
产业消息对保证金的传导
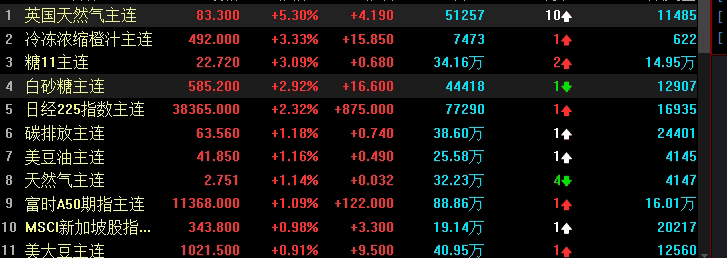
大宗商品价格受产业消息影响显著,例如OPEC+产量调整、地缘冲突、极端天气等事件会引发期货价格剧烈波动,进而触发保证金调整机制。交易所会根据市场波动率动态调整保证金比例:当波动率指数升高时,提高保证金要求以防止穿仓风险;波动率回落时则下调以释放流动性。2025年四季度天然气期货因寒潮预期在三天内暴涨12%,交易所紧急将保证金从8%上调至14%。
资金效率的优化路径
保证金占用并非越少越好,合理的仓位管理需结合交易周期与品种特性。短线交易者可能偏好较低保证金占用以保留更多资金应对日内回撤,而中线趋势交易者则更关注波动率带来的追加风险。使用跨品种套利或期现套利策略时,相互对冲的头寸有时可享受保证金优惠,例如交易所对同品种不同到期月合约的套利持仓收取较低保证金。
风险结构的认知框架
投资者需区分市场风险与流动性风险:市场风险来自方向性判断错误,流动性风险则源于极端行情下无法及时平仓。保证金账户的脆弱性往往在两者叠加时暴露。例如2026年3月白银期货因程序化交易踩踏,盘中闪崩7%,部分账户在10分钟内触发两次追加通知。
保证金管理的实战要点
第一,计算最大可承受亏损:用初始资金除以杠杆倍数,得出每点波动的价值量。第二,设置动态止损:根据保证金水平与价格波动率调整止损点位,避免单一止损被随机噪音扫出。第三,预留冗余资金:即使保证金使用率在安全范围内,也应保留至少相当于初始保证金50%的额外资金应对极端行情。国际期货市场中的机构交易员通常将保证金使用率限制在20%以内,以便在连续亏损后仍能维持仓位。
资金情绪与保证金联动
市场情绪高涨时,投资者倾向于加大杠杆,导致保证金使用率攀升,这反而加剧了行情脆弱性。当价格转向,高杠杆持仓的强制平仓会形成下跌螺旋。例如2025年10月,原油期货多头因中东局势缓和集体平仓,WTI原油两日跌幅达8%,触发大量多头合约的强制卖出,进一步压低价格。
风险提示
本文内容仅供市场分析参考,不构成具体投资建议。期货交易具有高风险特性,保证金机制可能放大亏损,投资者应根据自身风险承受能力谨慎决策。历史行情不代表未来表现,入市前建议充分了解交易规则并评估潜在损失。
结语
保证金制度是期货市场的双刃剑:它降低了参与门槛,也放大了风险暴露。理解保证金背后的资金效率与风险平衡,是每一个期货交易者走向成熟的必修课。通过动态监控、合理配置和严格纪律,投资者可以在杠杆世界中更稳健地航行。